使う予定のないお金なら、投資に回しても大丈夫。そう聞いても、値下がりを想像すると落ち着かないことがあります。一方で、値動きに慣れている人が、近いうちに必要なお金まで投資してしまうことも考えられます。
お金が減った場合に考えたいのは、支払いや将来の予定への影響と、不安による日々の負担です。この2つを分けて見ると、自分が何を心配しているのか、何を確かめる必要があるのかを整理しやすくなります。
1. 暮らしへの影響と、気持ちへの負担を見る
暮らしへの影響は、「お金が減ることで何が変わるか」から考えます。家賃や生活費は払えるか。予定していた引っ越しを延期することになるか。大切にしていた将来の計画を見直す必要があるか。現在の支払いだけでなく、これからの予定も含めて確認します。
気持ちへの負担は、値動きを見たときにどう感じ、日常にどう影響するかということです。残高が気になって何度も確認する、仕事中も考えてしまう、眠りにくくなる。支払いには支障がなくても、不安が続けば日々の負担になります。
どちらか一つが分かれば十分というわけではありません。生活への影響が小さくても、不安が強いことはあります。反対に、本人が平気だと感じていても、必要な支払いが不足することはあり得ます。不安の強さを、経験や性格の良し悪しとして評価する必要もありません。
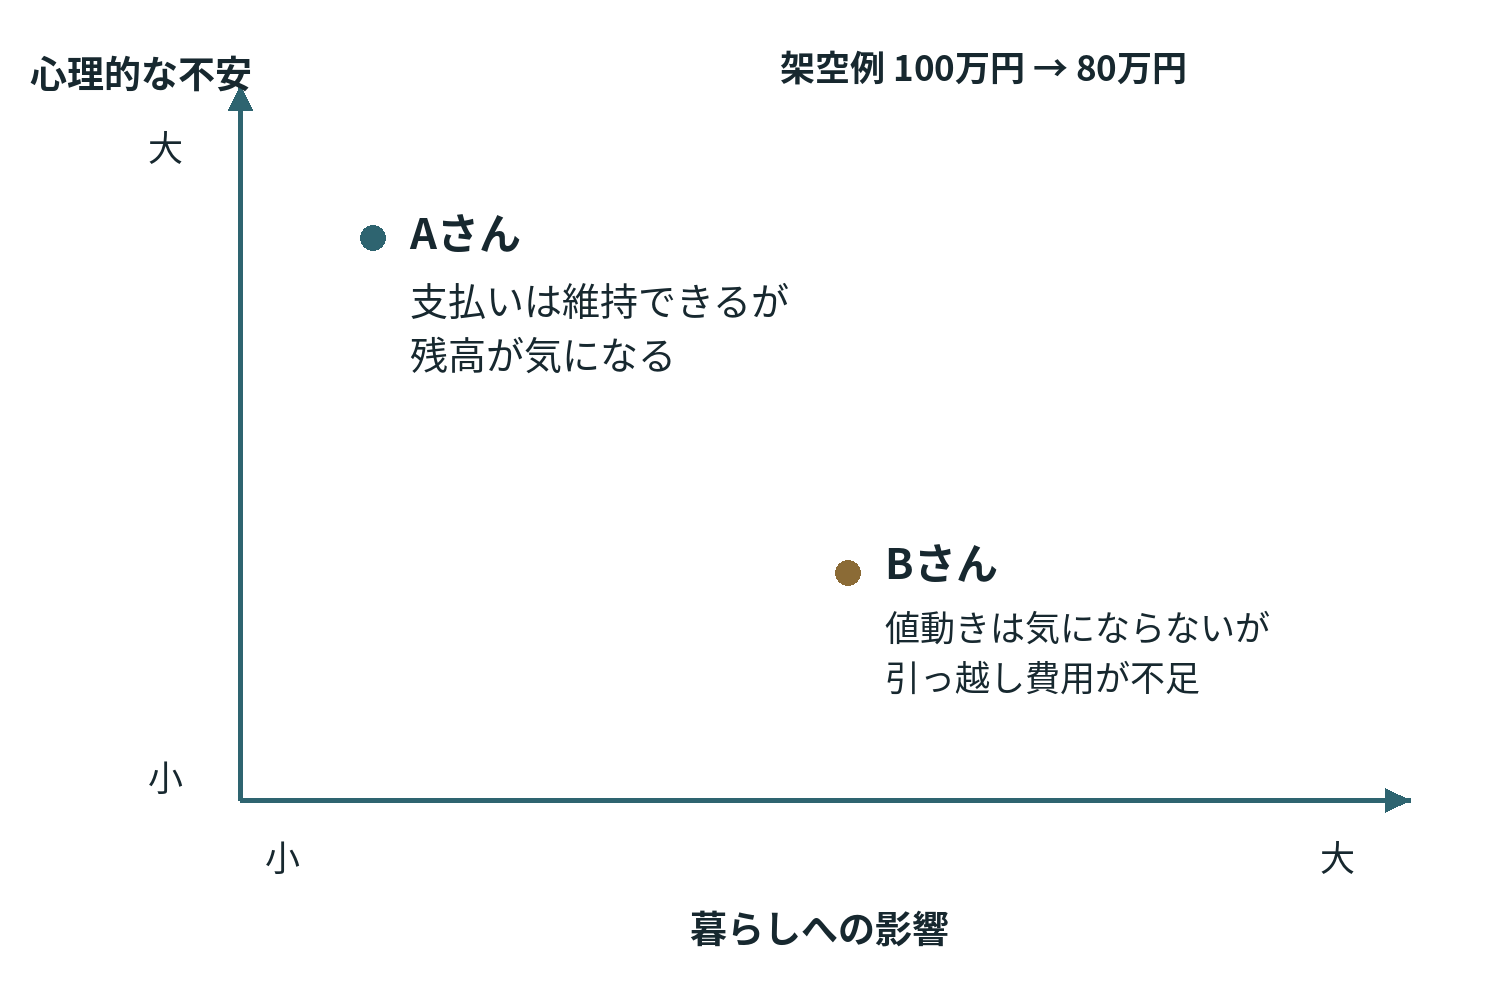
図 2 同じ損失でも 支払いへの影響と不安は異なる
架空例 100万円 → 80万円
横軸:暮らしへの影響(小 → 大)
縦軸:心理的な不安(小 → 大)
- Aさん
- 支払いは維持できるが残高が気になる心理的な不安:大きい側
暮らしへの影響:小さい側 - Bさん
- 値動きは気にならないが引っ越し費用が不足心理的な不安:小さい側
暮らしへの影響:大きい側
原図を見る
画像を開くと拡大できます。
図の読み方 横軸は暮らしへの影響、縦軸は心理的な不安を表します。架空のAさんは支払いを維持できても残高が気になり、Bさんは値動きが気にならなくても引っ越し費用が不足します。
注 100万円が80万円になる架空例です。位置は模式的で、測定値やタイプ診断ではありません。20万円は予測・最大損失・許容額を示しません。
2. 「いくら減ったら、何が変わるか」を具体的にする
「値下がりに耐えられるか」と聞かれると、答えに迷いやすいものです。まずは減った金額を仮に置き、その後の支払いを考えてみましょう。
ここでは、100万円が80万円になり、20万円減った場合を仮定します。説明のための架空の数字であり、この程度に損失が収まるという意味でも、実際の値動きの予測でもありません。商品や状況によっては、より大きな損失が生じます。
確認するのは、その20万円がなくなると何を変更することになるかです。来月の支払いに影響するのか、数年先の予定を調整するのか、それとも今の計画は維持できるのか。金額だけで答えを出さず、使う目的と期限を添えてみてください。
| 確認すること | 書き留める内容の例 |
|---|---|
| 近い支払いに不足が出るか | 生活費と年払い費用は別に確保しているか |
| 将来の予定に影響するか | 引っ越しなどを延期・縮小する必要があるか |
| 収入も減ったらどうなるか | 続く支出を何で支払うか |
| 必要な時期に現金にできるか | 手続きや費用、売却条件を確認できているか |
これは点数をつける表ではありません。分からない欄があれば、調べる内容が見つかったと考えれば十分です。
3. 同じ損失でも、困ることは違う
次の2人は架空の例です。どちらも先ほどの20万円の減少を想定しています。
Aさんは、日々の支払いと近い予定の費用を別に確保しています。20万円減っても当面の支払いは変わりません。ただ、値動きが気になり、一日に何度も残高を見てしまいます。Aさんが確かめたいのは、生活費が足りるかに加え、どんな情報や場面で不安が強くなるかです。
Bさんは値動きを見てもあまり気になりません。しかし、投資しているお金の一部を数か月後の引っ越しに使う予定があります。20万円減ると、用意したかった費用に届きません。Bさんの場合は、気持ちの落ち着きとは別に、支払日までに必要額を準備できるかを確認する必要があります。
この例から「Aさんは向いていない」「Bさんは慣れているから大丈夫」と判定することはできません。見直すべき条件が異なる、ということです。年齢や投資経験だけで、減っても困らない金額が決まるわけでもありません。
4. 収入の変化と、現金にする条件も確かめる
値下がりだけを切り離して考えると、見落とすことがあります。収入が減った時期に、保有資産の価格も下がるかもしれません。そのときに現金が必要になれば、値下がりした状態で売却を考える場面もあり得ます。
必要になったら売ればよいと思っていても、商品や持ち方によって、現金になるまでの手続きや時間、費用は違います。売却できることと、希望する金額で売れることも別に確認したい条件です。実物不動産のように、売却相手や契約条件の調整が必要になるものもあります。
また、「長く持てば戻る」と決めて予定を組むのは避けたいところです。株式や投資信託には元本割れの可能性があり、必要な時期に価格が回復しているとは限りません。金融庁の「資産形成の基本」でも、運用商品には元本割れのおそれがあることが説明されています。
使う予定の整理がまだなら、「お金を分けて考えるには? 使う予定と時期から整理しよう」から確認できます。換金や費用の違いは、「預金・株式・投資信託・不動産を、暮らしの条件から比べよう」で扱います。
5. 不安を消そうとする前に、理由を一つ言葉にする
不安に感じる理由は、損失そのものだけとは限りません。商品の仕組みがよく分からない、いつ使うお金か決まっていない、必要なときに売れるか分からない。理由によって、確かめる内容は変わります。
仕組みが不明なら、商品の公式資料で投資対象や費用を確認する。予定が曖昧なら、使う時期を書き出す。判断に必要な情報がそろっていなければ、その場で結論を出さずにおくこともできます。不安を無理に押し切って、金額や商品を決める必要はありません。
次に確かめることは、「減ったら具体的に何に困ると思うか」を一つ書くことです。支払いなのか、将来の予定なのか、それとも値動きが続くこと自体なのか。言葉にしてみると、次に調べたいことが少しはっきりします。
参照資料
- 「投資の時間」金融・証券用語集「リスク許容度」(J-FLEC掲載) (2026年10月18日確認。客観・主観の両面から考える説明を参照)
- 金融庁「資産形成の基本」 (2026年10月18日確認。元本割れの可能性の説明に使用)