「投資信託とNISAなら、どちらを選べばよいのでしょうか」。資産運用を調べ始めると、こうした疑問が出てきます。銀行と証券会社の違いまで加わると、何から決めればよいか迷うかもしれません。
これらの言葉は、違う役割を表しています。「何を持つか」「どの制度を使うか」「どこで利用するか」の三つに分けると、比較したいことが見えてきます。
商品・制度・利用先に分けてみる
| 考えること | 例 | 確認する内容 |
|---|---|---|
| 商品:何を持つか | 預金、株式、投資信託 | 中身、損失の可能性、費用、換金条件 |
| 制度:どんな取扱いで持つか | NISA | 対象商品、非課税の条件、利用の制約 |
| 利用先:どこで取引するか | 銀行、証券会社 | 取扱商品、手数料、手続き、相談・操作のしやすさ |
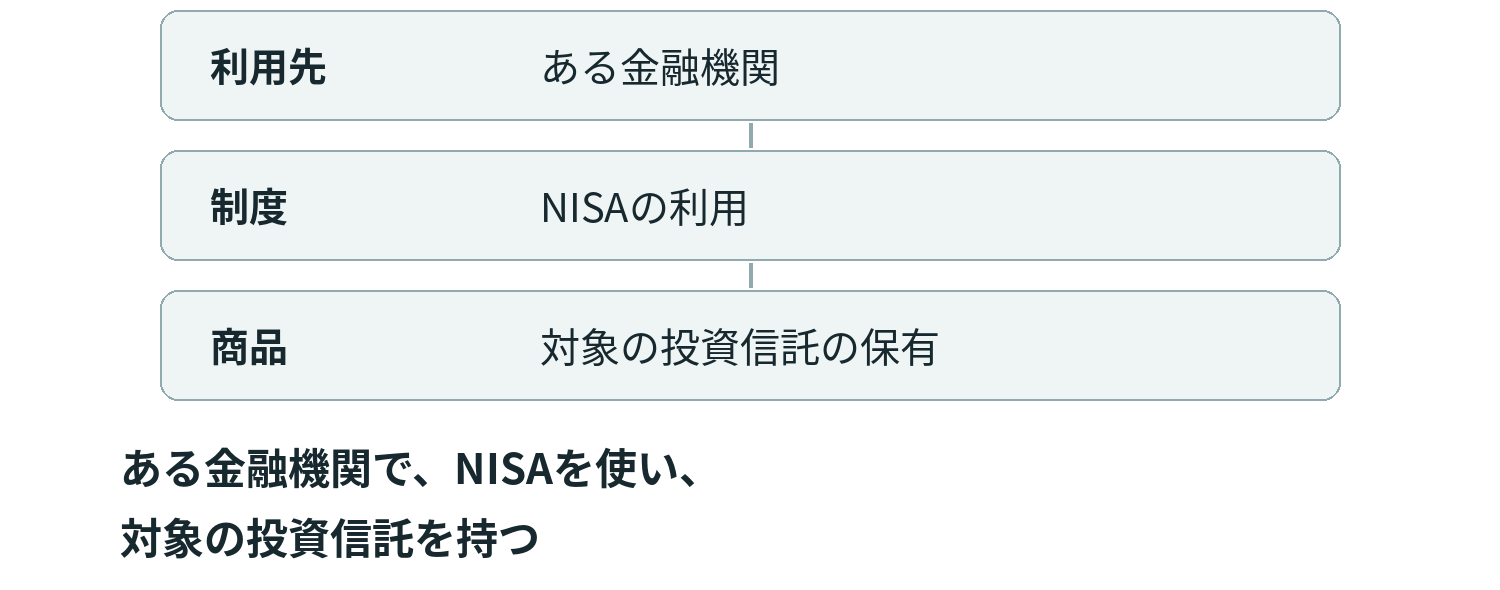
図 4 一つの保有を三つの言葉で説明できる
- 利用先
- ある金融機関
- 制度
- NISAの利用
- 商品
- 対象の投資信託の保有
ある金融機関で、NISAを使い、対象の投資信託を持つ
原図を見る
画像を開くと拡大できます。
図の読み方 ある金融機関で、NISAを使い、対象の投資信託を持つ例です。利用先・制度・商品は、一つの保有を異なる側面から説明しています。
注 組合せの一例です。線は手順や選ぶ順番を示しません。制度の対象商品、金融機関の取扱い、利用条件を確認してください。NISAでも損失が生じることがあります。
たとえば「ある銀行で、NISAを使い、投資信託を購入する」という組合せがあります。銀行、NISA、投資信託のうち一つだけを選ぶ話ではありません。金融庁のNISA解説でも、銀行や証券会社などで口座を開設して利用すると説明されています。
ただし、どこでも同じ商品を買えるわけではありません。同じ制度でも、金融機関によって取扱商品やサービスが異なります。名前を覚えるだけでなく、自分が何を比較しているのかを分けて考えるのが出発点です。
株式と投資信託は、持ち方と中身を確認する
株式は、会社が事業に必要な資金を集めるために発行する有価証券です。株式を直接購入した人は、その会社の株主になります。日本証券業協会の株主の説明で、権利の基本を確認できます。
一方、株式を組み入れる投資信託を買う場合、自分が持つのはその投資信託です。組入先の会社の株式を直接持つ場合とは異なり、会社ごとの株主優待や議決権を自分が直接受けるわけではありません。
投資信託は、多くの投資家から集めたお金をまとめ、運用会社が株式や債券などに投資する商品です。購入した人は、その運用の成果を受け取る一方で、値下がりなどの影響も受けます。
国内株式を中心に持つもの、海外の債券を含むもの、複数の資産を組み合わせるものでは、値動きや為替の影響が変わります。「投資信託を持っている」という情報だけでは、どんなリスクを取っているかまでは分かりません。
分散して運用することで価格変動をある程度抑える効果は期待できますが、元本が保証されるわけではありません。複数の商品を買っていても、投資先が大きく重なっていれば、思っていたほど分散できていない場合もあります。金融庁の資産形成の基本を読みながら、商品が何に投資するのかを確認しましょう。
また、運用を任せられることと、確認が不要なことは別です。購入時だけでなく、保有中にかかる信託報酬などの費用や、換金条件も目論見書で確認します。NISAを使う場合も、こうした商品を見る作業は必要です。
NISAは、利益への税金の取扱いを変える制度
NISAでは、一定の条件を満たす商品をNISA口座で購入すると、その売却益や配当・分配金が非課税になります。利益にかかる税金を抑えられる点が特徴です。
一方、商品の価格が下がれば、NISA口座の中でも損失が生じます。制度を使うことで、値下がりを防げたり、失ったお金が戻ってきたりするわけではありません。口座を開設しただけで運用が始まるわけでもなく、商品を選んで購入する手続きが必要です。
2026年10月時点のNISAには「つみたて投資枠」と「成長投資枠」があり、併用できます。つみたて投資枠は一定の基準を満たす投資信託等が対象です。成長投資枠は上場株式・投資信託等が対象ですが、除外される商品もあります。「成長」という名前から、利益が大きい枠だと受け取らないようにしましょう。制度の対象と条件は金融庁で確認できます。
年間の投資額や非課税で保有できる額には上限があります。ただ、その枠は使い切る目標ではありません。生活で使うお金や、無理なく持ち続けられる金額を考えたうえで利用するものです。
利用するときに見返したい、税金と手続きの注意
ここからは、商品を売ったり配当を受け取ったりするときに関係する補足です。まずは「非課税にも条件がある」と押さえ、必要な場面で見返してください。
NISAで売却損が出ても、特定口座や一般口座で生じた対象の利益などと相殺する「損益通算」はできません。その損失を翌年以降に繰り越して控除することもできません。利益の非課税だけでなく、損失の扱いも確認しておきたいところです。国税庁のNISA制度の説明に記載されています。
国内上場株式の配当やETF・REITの分配金には、受取方法の注意もあります。非課税で受け取るには、証券会社の口座で受け取る「株式数比例配分方式」を選ぶ必要があります。指定した銀行口座や配当金領収証で受け取る方法では、NISAで購入したものでも課税されます。一般的な非上場の公募株式投資信託の分配金とは扱いが異なります。金融庁の説明資料で、自分が持つ商品の条件を確認してください。
また、商品を売ると翌年以降に再利用できる非課税保有限度額は、その商品の取得額分です。売却額そのものが戻るわけではなく、売った年の年間投資枠がその場で復活する仕組みでもありません。売買のたびに枠が自由に戻る、と考えないことが大切です。
銀行と証券会社は、利用する窓口として比べる
銀行でも、NISAを利用して投資信託を購入できるところがあります。ただし銀行のNISAでは、通常、個別株式や上場ETF・REITを直接購入する取扱いはありません。証券会社でも取扱範囲はそれぞれ異なります。日本証券業協会のQ22で、窓口ごとの違いを確認できます。
利用先を比較するときは、「自分が検討している商品を扱っているか」を確認します。そのうえで、商品や取引にかかる費用、積立の設定・変更方法、必要な情報の見つけやすさ、相談できる内容を見ていきます。対面でもオンラインでも、利用する人が理解して手続きできることが大切です。
銀行で買った投資信託も預金ではなく、預金保険によって元本が守られる商品ではありません。販売窓口の名前から安全性を判断せず、商品の仕組みを確認しましょう。
NISAでその年に買付けできる金融機関は一つです。つみたて投資枠と成長投資枠を別々の金融機関で利用することはできません。金融機関は年単位で変更できますが、その年の買付け状況などで手続きが制限されるため、変更前に条件を確認します。金融庁のよくある質問が参考になります。
次に確認すること
気になる投資信託の説明書を一つ開き、「主に何に投資している商品なのか」を確かめてみてください。制度や金融機関を比較する前に、持とうとしているものの中身を知る一歩になります。
置き先の費用や換金、管理の違いは「預金・株式・投資信託・不動産を、暮らしの条件から比べよう」へ。投資に回すお金で迷ったら、「お金を分けて考えるには? 使う予定と時期から整理しよう」や「『減っても暮らせる』と『値下がりが不安』は、分けて考えよう」も参考にしてください。
主な参照資料
※一般的な金融教育のための説明です。特定の商品・金融機関や資産配分を勧めるものではありません。制度・税務の取扱いは変更されることがあるため、利用時には最新の公式情報を確認してください。