お金の置き先を調べていると、利回りや値上がり率が目に入ります。ただ、日々の暮らしで困らずに持ち続けられるかは、利益の数字だけでは分かりません。必要なときに使えるか、保有中にいくらかかるか、管理にどれだけ関われるかも、比べておきたい条件です。
ここでは預金、株式、投資信託、実物不動産、上場REITを、暮らしとの関わりから見ていきます。どれか一つを選ぶための順位表ではなく、自分に必要な条件を見つけるための比較です。
名前が違っても、中身は重なることがある
最初に、分類を整理しておきましょう。投資信託は、集めたお金を株式や債券などで運用する仕組みです。そのため「株式」と「投資信託」は、中身が重なることがあります。
REITも不動産投資信託です。この記事では違いを見やすくするため、一般的な非上場の投資信託と、証券取引所で売買できる上場REITを分けます。非上場REITなど、別の仕組みの商品まで一括して説明するものではありません。
同じ「不動産に投資する」場合でも、自分が物件を持つことと、REITの投資口を持つことでは、必要資金や管理の役割が変わります。JPXのREIT解説も、この違いを説明しています。
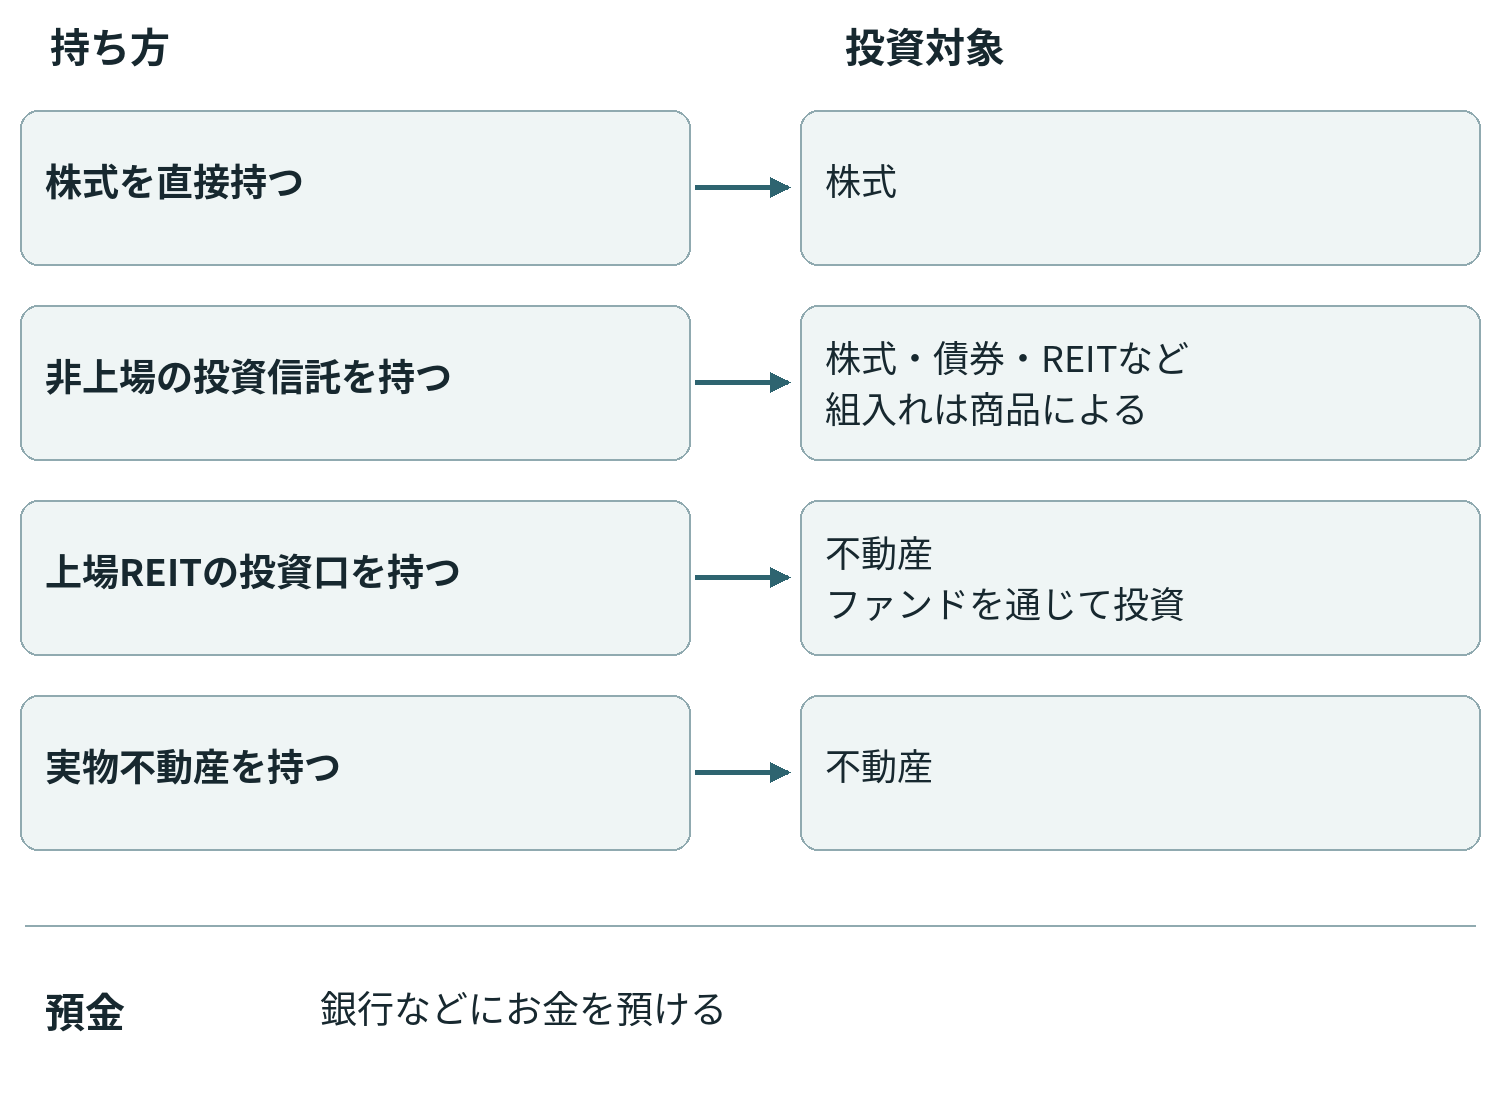
図 3 持つものの名前が違っても 投資対象は重なる
- 株式を直接持つ
- 株式
- 非上場の投資信託を持つ
- 株式・債券・REITなど
組入れは商品による - 上場REITの投資口を持つ
- 不動産
ファンドを通じて投資 - 実物不動産を持つ
- 不動産
銀行などにお金を預ける
原図を見る
画像を開くと拡大できます。
図の読み方 株式を直接持つ場合、非上場投資信託を持つ場合、上場REITの投資口を持つ場合、実物不動産を持つ場合の投資対象を示しています。投資信託は商品により株式・債券・REITなどを組み入れます。預金は別に、銀行などに預けるものとして示しています。
注 代表例であり、全商品を網羅する図ではありません。REITも不動産投資信託ですが、ここでは持ち方の違いを説明するため分けています。投資信託を持つことは、組入先の株式を直接持つことではありません。
まずは「始めるお金」と「使うとき」を比べる
| 置き先 | 必要な資金の考え方 | お金を取り出すとき |
|---|---|---|
| 円預金 | 商品ごとの預入条件を確認 | 普通預金と定期預金では引出し・中途解約の条件が異なる |
| 株式の現物購入 | 株価と購入単位による | 市場で売却する。希望価格での成立は保証されない |
| 非上場の投資信託 | 商品・販売会社による。少額積立に対応するものもある | 換金申込みから入金まで日数がかかる |
| 実物不動産 | 物件価格に加え、取得時の諸費用も必要 | 買い手探し、契約、決済などが必要 |
| 上場REITの現物購入 | 投資口価格と売買単位による | 取引所で売却する。価格や売買成立は保証されない |
表は一般的な特徴です。最低購入額や入金日を、すべての商品に共通する数字として決めることはできません。投資信託は目論見書、預金は商品説明書などで条件を確認します。投資信託の換金手続きでは、申込みと入金の間に日数があり、商品によって換金制限もあると説明されています。
たとえば、半年後に使う予定のお金を考えてみます。これは仮定の例です。購入できる金額が少なくても、使う直前に価格が下がったり、必要な日までに入金されなかったりすれば、予定に影響します。「少額で始められる」と「必要なときに安心して使える」は、それぞれ確かめたい条件です。
持っている間の費用と手間も見る
| 置き先 | 確認したい費用 | 持っている間に確認すること |
|---|---|---|
| 円預金 | 振込・ATM等の利用手数料、中途解約時の条件 | 金利、預金保険の対象・範囲 |
| 株式 | 売買手数料等 | 企業の業績・開示、保有状況 |
| 非上場の投資信託 | 購入時手数料、信託報酬、換金時の費用等 | 投資対象、運用状況、費用 |
| 実物不動産 | 管理・修繕・税・保険等。売却時の諸費用も | 入居状況、設備、修繕計画、管理会社とのやり取り |
| 上場REIT | 売買手数料等。運用・物件管理の費用も収益に影響 | 保有物件、財務状況、分配金の変化 |
費用の有無や金額は商品・契約で異なります。投資信託には購入時手数料がないものもありますが、保有中の費用までゼロとは限りません。信託財産留保額は、換金時などに信託財産へ残すお金で、販売会社に払う手数料とは性質が異なります。金融庁の費用解説も参考になります。
実物不動産では、受け取った家賃がそのまま手元に残るわけではありません。管理費や修繕費、税などを支払い、借入があれば返済も必要です。売却価格を見るときも、売却に伴う費用や残っている借入を含めて考えます。管理を委託しても費用や所有者としての判断は残りますし、サブリースでも家賃減額や契約終了の可能性があります。国交省の注意事項で確認できます。
なお、自分が住む住宅には、住まいとして使う価値があります。賃貸用物件の収益比較を、そのまま自宅購入の判断に当てはめないようにしましょう。
値下がりと借入は、分けて確かめる
株式や投資信託、REITには値下がりのおそれがあります。投資信託も、何に投資しているかによって値動きが異なります。商品名の種類だけで「こちらが安全」と決めることはできません。実物不動産にも価格下落、空室、修繕や災害などのリスクがあります。
借入の有無も重要です。自己資金で株式を現物購入する場合と、資金や株式を借りる信用取引では、負担の仕組みが違います。信用取引では追加の保証金が必要になることもあり、この表の現物購入とは別に考える必要があります。JPXの信用取引の説明を参照してください。
実物不動産を借入で買えば、空室でも返済は続きます。一方、REITでは投資法人自身が借入をしている場合があります。個人が自己資金で投資口を買うことと、個人がローンを組むことは別ですが、投資法人の金利負担や資金繰りは運用に影響します。東証の解説でも、投資法人の借入と返済について説明されています。
円預金にも確認点があります。預金保険の対象となる一般預金等は、1人・1金融機関ごとに合算して元本1,000万円までと破綻日までの利息等が保護されます。無利息・要求払い・決済サービス提供の3要件を満たす決済用預金は全額保護です。外貨預金は対象外で、為替変動もあります。金融庁の預金保険の説明を確認しましょう。
物価の上昇が預金の利息による増加を上回ると、預金額が減らなくても、そのお金で買えるものは少なくなり得ます。日本銀行の説明も、現預金の実質的な価値に注意を促しています。
次に確認すること
気になる置き先を一つ選び、「換金を申し込んでから、自分の口座で使えるまでの条件」を確認してみてください。利益の見込みとは違う角度から、暮らしに合うかを考えられます。
関連する読み物として、使う時期を整理したい方は「お金を分けて考えるには? 使う予定と時期から整理しよう」へ。損失への備えを考えたい方は「『減っても暮らせる』と『値下がりが不安』は、分けて考えよう」へ。制度や利用先との関係は「株式・投資信託・NISA・証券会社は何が違う?」で整理しています。
主な参照資料
- 日本銀行:2%物価目標の実現とわが国経済
- 金融庁:預金保険制度
- JPX:REITの概要
- JPX:ETF・株式・通常の投資信託の比較
- 国土交通省:不動産取引に関するお知らせ
- 国土交通省:サブリースの適正化のための措置
※一般的な金融教育のための説明です。特定の商品・取引や資産配分を勧めるものではありません。契約条件や税務上の取扱いは個別に確認してください。