口座に残っているお金を見ると、少し余裕があるように感じる。でも、来月の引き落としや来年の引っ越しを思い出すと、どこまで使っていいのか分からなくなる。そんなことはないでしょうか。
これからのお金を考えるときは、残高の合計に加えて、そのお金が何を支えるのかを見てみると整理しやすくなります。商品を調べる前に、使い道と使う時期を書き出してみましょう。すべてを細かく決める必要はありません。「まだ決まっていない」という情報も、今後を考える手がかりになります。
1. 最初に書くのは、使い道と時期
まずは、これから支払う予定があるものを思い出せる範囲で並べます。毎月の家賃、食費、年払いの保険料、旅行、家電の買い替え。金額が分からないものは概算で、時期が曖昧なら「来年ごろ」と書けば十分です。
一緒に確認したいのが、予定を変えられるかどうかです。同じ来年の支出でも、契約で支払日が決まっている費用と、時期をずらせる旅行では条件が違います。何のためのお金かだけでなく、「いつまでに」「どこまで変更できるか」を添えると、確保しておきたいお金が見えてきます。
次の表は、使い道を書き出すための架空の記入例です。金額や分け方の推奨を示すものではありません。
| 使い道 | 必要になる時期 | 金額の確認方法 | 変更できること |
|---|---|---|---|
| 家賃・食費・引き落とし | 今月から毎月 | 明細と普段の支出を見る | 費目によって異なる |
| 引っ越し | 半年後の予定 | 見積もりを取る | 日程や住まいの条件を検討できる |
| 家電の買い替え | 来年ごろ | 候補の価格を調べる | 壊れる前なら時期を調整できる |
| 収入が減ったときの支払い | 時期は未定 | 続く支出と利用できる制度を確認する | 支出ごとに考える |
2. お金を4つの役割から眺めてみる
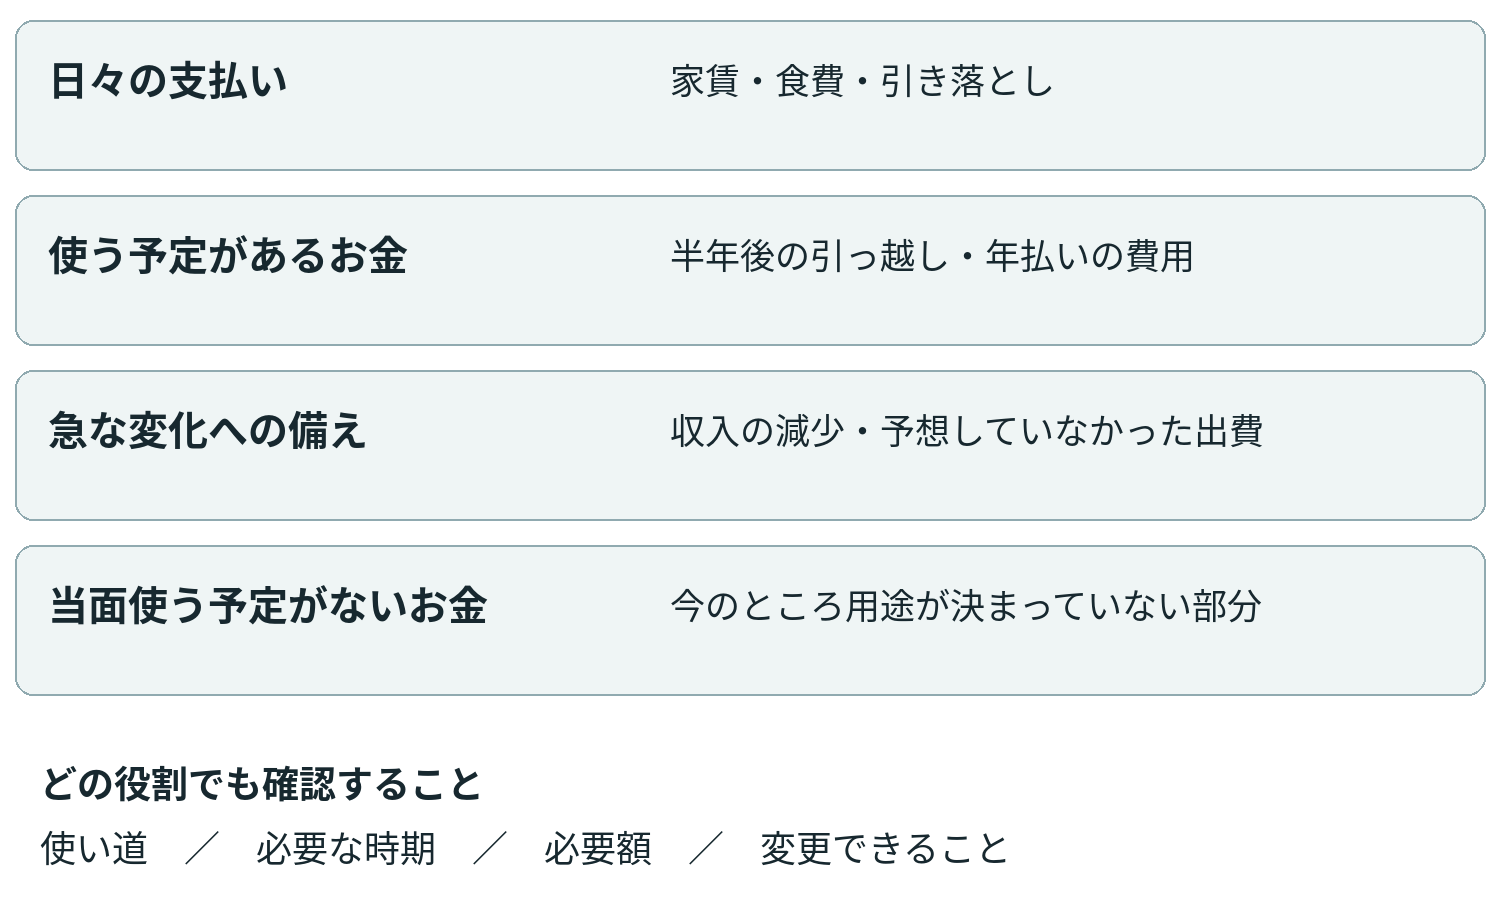
書き出した予定は、次の4つの役割に分けると見渡しやすくなります。これは整理のための見方なので、新しく4つの口座を作る必要はありません。メモや家計簿の中で区別する方法でも構いません。
図 1 お金の役割を四つに分けて眺める
- 日々の支払い
- 家賃・食費・引き落とし
- 使う予定があるお金
- 半年後の引っ越し・年払いの費用
- 急な変化への備え
- 収入の減少・予想していなかった出費
- 当面使う予定がないお金
- 今のところ用途が決まっていない部分
使い道 / 必要な時期 / 必要額 / 変更できること
原図を見る
画像を開くと拡大できます。
図の読み方 日々の支払い、使う予定、急な変化への備え、当面使う予定がないお金を、同じ大きさの枠で示しています。どの役割でも、使い道・必要な時期・必要額・変更できることを確認します。
注 整理のための例です。枠の面積は配分割合ではありません。別々の口座を作る必要はなく、同じお金の二重計上を避けます。用途が未定でも、減って困らないとは限りません。
日々の支払いに使うお金は、今月から普段の暮らしを回すためのお金です。給料日と引き落とし日のずれも含め、必要な日に支払えるかを確認します。
使う予定があるお金は、引っ越しや年払いの費用など、毎月ではなくても見込んでいる支出のためのお金です。「たまに払うもの」も、分かっている範囲で予定に入れます。
急な変化に備えるお金は、収入の減少や予想していなかった出費に対応するためのお金です。毎年ある税金や更新料など、あらかじめ分かる支出は、できるだけ予定支出として整理します。
当面使う予定がないお金は、ここまで確認したうえで、今のところ使い道を決めていない部分です。将来のためにどう持つかを考える候補になりますが、予定がないというだけで投資額が決まるわけではありません。
3. 同じお金を、二度数えない
分けている途中で起きやすいのが、同じ残高を複数の役割に当てはめてしまうことです。
たとえば、ある口座の30万円を「引っ越しのために確保している」と考えながら、急な収入減への備えにも30万円あると数えると、両方が重なったときに足りなくなります。この30万円も架空の説明用の数字です。
整理するときは、各役割に割り当てた金額の合計が、今あるお金の合計を超えていないか見てみましょう。口座を分けなくても、どの金額をどの役割で数えたかが分かれば確認できます。カードの利用代金も、これから引き落とされる分を支払い予定に含めます。
役割の境界に迷う支出があっても大丈夫です。引っ越し費用が増えたら備えの一部を使う、と考える場合もあるでしょう。その場合は、使った後に備えがいくら残るかまで一緒に確認します。
4. 備えの大きさは、暮らしの条件で変わる
急な変化にどれくらい備えるかは、毎月の生活費だけでは決まりません。収入がどの程度安定しているか、支出をどこまで調整できるか、利用できる公的制度や勤務先の制度があるかによっても変わります。
転職や独立を予定しているなら、収入が入る時期が変わる可能性もあります。家族と支払いを分担している場合には、一方の収入が減ったときにどうするかも確認したいところです。誰にでも同じ金額や月数が当てはまると考えず、自分の支払いを起点に整理します。
また、使う予定がないお金でも、減ったときに将来の計画へ影響することがあります。予定が変わって急に必要になるかもしれません。資産形成を考える段階では、損失が暮らしにどう響くかと、値下がりをどれくらい不安に感じるかも確認しておきましょう。この2つは、別の記事「『減っても暮らせる』と『値下がりが不安』は、分けて考えよう」で扱います。
5. 予定が変わったら、分け方も更新する
お金の役割は一度決めれば終わり、というものではありません。引っ越しが近づいたり、働き方が変わったりすれば、必要な時期や金額も変わります。大きな予定が決まったときに見直すだけでも、残高の見え方が変わるはずです。
ここで整理したのは、お金の使い道です。実際にどこに置くかを考える際は、必要なときに引き出せるか、価値が変わるか、費用や管理の負担はどうかも見ることになります。詳しくは「預金・株式・投資信託・不動産を、暮らしの条件から比べよう」で確認できます。
次に確かめることは、一つ。今あるお金のうち、使う時期がいちばん近い支出を一つ書き出してみてください。そこからなら、予定の整理を始めやすくなります。
参照資料
- J-FLEC「将来に向けて知っておきたいお金の話(中堅層社会人向け)」 (2026年10月18日確認。「家計管理」の生活資金区分を参考。本記事の4つの役割と記入表は編集上の整理方法)