米国株の長いチャートを見ると、右肩上がりの線が目に入ります。途中に大きな下落があっても、何十年という幅で眺めると、小さなへこみに見えるかもしれません。
米国の株式市場が長期で大きく成長してきたことは、過去の記録から確かめられます。ただ、その記録を自分のお金の計画に使うには、「何を、いつからいつまで、どんな条件で測った数字か」を読む必要があります。
この記事では、長期の上昇と、その途中で起きたことを一緒に見ていきます。
126年間の上昇と、増えなかった10年間
UBSの「Global Investment Returns Yearbook 2026」は、1900年から2025年末までの126年間を扱っています。米国株の米ドル建て年率換算リターンは、配当の再投資を含めて名目で9.8%、米国の物価上昇を調整した実質で6.6%でした。長い期間では、株式から得られた収益が物価上昇を上回った記録です。[1][2]
ここでいう年率換算は、最初と最後の金額を同じ割合で毎年増やすと、何%に相当するかを表したものです。毎年9.8%ずつ増えたという意味ではありません。この長期研究の米国株系列は、S&P 500そのものとも異なります。
期間を変えると、違う姿も見えます。SPDRの目論見書に掲載されたS&P 500の成績では、2000年から2009年までの10年間の配当込みリターンは累計でマイナス9.10%でした。ドル建て、税金や費用を差し引く前の数字です。配当を再投資しても、10年の終わりに開始時点を下回った期間がありました。[3]
米国株の長期研究
- 対象期間
- 1900〜2025年末・126年間
- 記録
- 長期全体ではプラス
- 条件
- 配当再投資を含む/米ドル基準
- 株式系列
- DMS米国株系列(S&P 500とは別)
- 出典
- UBS Yearbook 2026
増えなかった10年間もある
- 対象期間・系列
- 2000〜2009年・S&P 500
- 記録
- 配当込み累計 −9.10%
- 条件
- 米ドル・名目・税と費用の控除前
- 出典
- SPDR 2010年目論見書
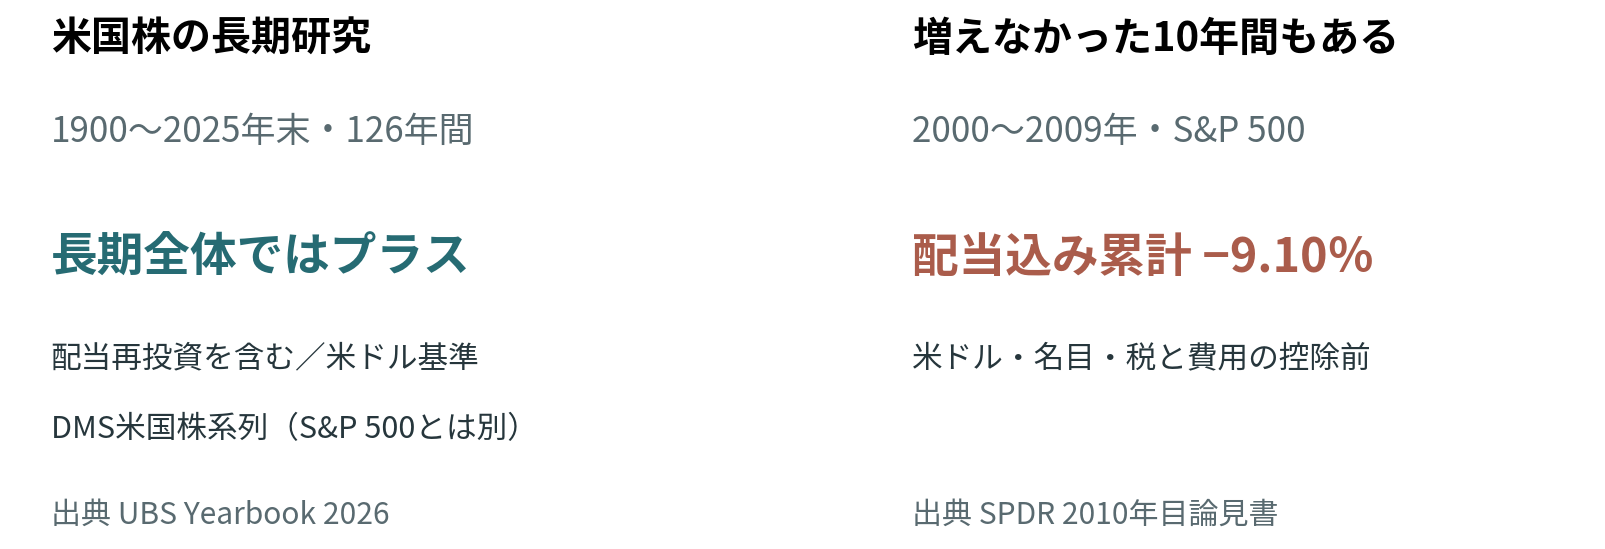
長期の上昇は、すべての10年での上昇を意味しません。上の二つは対象期間と株式系列が異なり、年率換算と累計の違いもあります。過去の成績から、今後の利益や元本回復を約束することはできません。
出典:UBS Yearbook 2026、SPDR 2010年目論見書
まず、チャートの「中身」を確かめる
同じ米国株でも、何を描いたチャートかで見え方は変わります。
株価の動きだけを示すのが価格指数です。受け取った配当を再投資したと仮定して計算するのが配当込み指数で、トータルリターンとも呼ばれます。配当を生活費として使う場合、再投資を前提とした線と、自分の口座残高は同じ動きにはなりません。
さらに、名目の数字と、物価を考慮した実質の数字を分けます。たとえば資産額が元に戻っても、その間に物価が上がっていれば、買える量まで元に戻ったとは限りません。米国の物価で調整した数字が、日本で暮らす人の購買力をそのまま表すわけでもありません。
税金や費用も確認したい条件です。S&Pの配当込み指数にも、配当への源泉税を考慮しないものと、所定の源泉税を控除するものがあります。後者でも、自分の税金と保有商品の費用をすべて差し引いた手取りとは一致しません。[4]
指数は市場の動きを測る物差しです。実際の投資信託やETFでは、運用管理費用、売買・為替の費用、指数とのずれなどが生じます。チャートの線を、そのまま自分の将来の残高として読むことはできません。
長い線の途中には、大きな下落と待ち時間がある
金融危機の時期、S&P 500の価格指数は終値ベースで、2007年10月の高値から2009年3月の安値まで、約57%下落しました。FRBの歴史解説にも記録されている下落です。[5]
その後、価格指数が終値ベースで2007年の高値水準を上回ったのは2013年3月でした。高値からおよそ5年半です。これは安値からの期間ではありません。また、ドル建ての価格指数の回復についての話です。[6]
S&P 500・米ドル建て・価格指数・終値ベース(配当なし)
2007年10月
危機前の高値
2009年3月
高値から約57%下落
2013年3月
以前の高値水準を回復
高値から回復まで およそ5年半
図2を大きく見る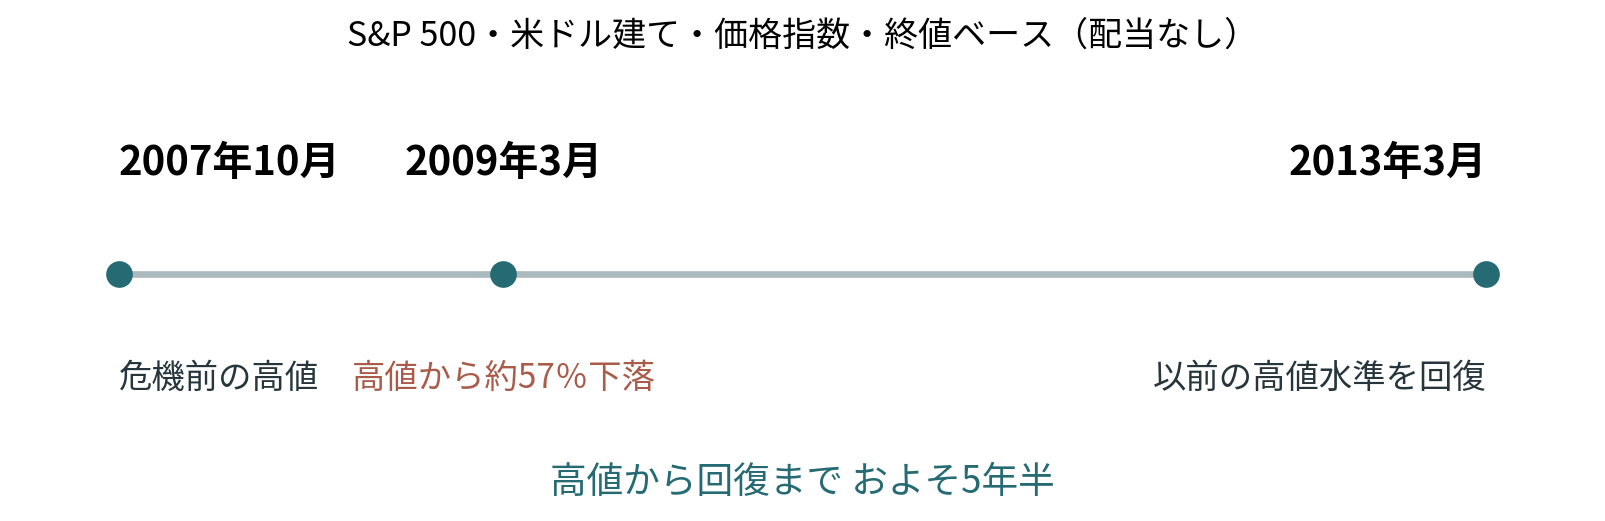
終値ベースで、2007年10月の高値から2009年3月に約57%下落。2013年3月に以前の高値水準を回復。日々の値動きを省いた出来事の整理です。配当込み・物価調整後・円換算後の回復時点は、それぞれ別に調べる必要があります。
出典:Federal Reserve History、S&P DJI 2013年3月28日資料
「半分下がったなら、半分上がれば戻る」とも限りません。計算例として、100万円が50万円になると50%の下落です。そこから100万円に戻るには、50万円に対して100%の上昇が必要です。
配当込みで測れば、価格指数とは回復時点が変わり得ます。反対に、物価や為替、税金・費用まで考えると、価格が元に戻っても自分の損失が解消していない場合があります。「回復に何年」という数字には、測り方と、どこを出発点にしたかが欠かせません。
126年間のチャートにある数年のへこみも、暮らしの中では長い時間です。その間に学費、住宅購入、退職後の生活費などの支払いが来れば、回復を待てずに売ることもあります。
指数が伸びても、すべての会社が伸びるわけではない
S&P 500は、米国の大型株を対象とする指数です。一定の基準をもとに構成企業が選ばれ、合併や上場廃止などに応じて入れ替わります。同じ500社を最初からずっと保有した記録ではありません。[4]
S&P 500の算出開始は1957年です。それ以前まで伸びる資料では、当時公表されていた実績と、後から計算した過去データの違いにも注意が必要です。[8]
ただし、入れ替えがあるから、業績の悪くなった会社の過去の損失まで消えるわけではありません。その会社が指数に入っていた間の値下がりは、指数の成績にも影響します。
ここは、現在も成功している会社だけを選び、その過去をさかのぼって比べる方法と区別したいところです。後者では、倒産した会社や市場から去った会社が抜け落ち、昔の投資が実際より簡単だったように見えてしまいます。こうした偏りを生存者バイアスと呼びます。
市場全体を持つことと、特定の会社の株を持つことでは、引き受けるリスクが違います。市場が回復しても、個別の会社は回復しないことがあります。複数の銘柄を持っていても、同じ業種や一部の大企業に偏れば、その影響を強く受けます。
米国という国の選び方にも注意が必要です。現在まで大きく成長した市場を振り返っているため、その成功を、あらゆる国や今後の米国にそのまま当てはめることはできません。企業の成長に参加する機会があっても、どの市場が将来よい結果になるかは、過去の順位だけでは決まりません。
円で使うお金には、為替も加わる
日本で暮らす人がドル建て資産を持つ場合、株式の値動きに加えて、円とドルの交換比率が影響します。為替ヘッジをしない場合を、簡単な仮定で見てみます。
1ドル150円のとき、15万円を1,000ドルに替えて投資したとします。その資産が20%増えて1,200ドルになっても、円に戻すときに1ドル120円なら、受け取る金額は14万4,000円です。ドルでは20%増えていますが、円では4%減っています。
仮定の計算例
- 15万円1ドル150円で交換
- 1,000ドルドルで+20%
- 1,200ドル1ドル120円で円へ戻す
- 14万4,000円円に戻した金額は4%減
為替ヘッジなし。税金・配当・費用を省略。実際の相場や予測ではありません。
図3を大きく見る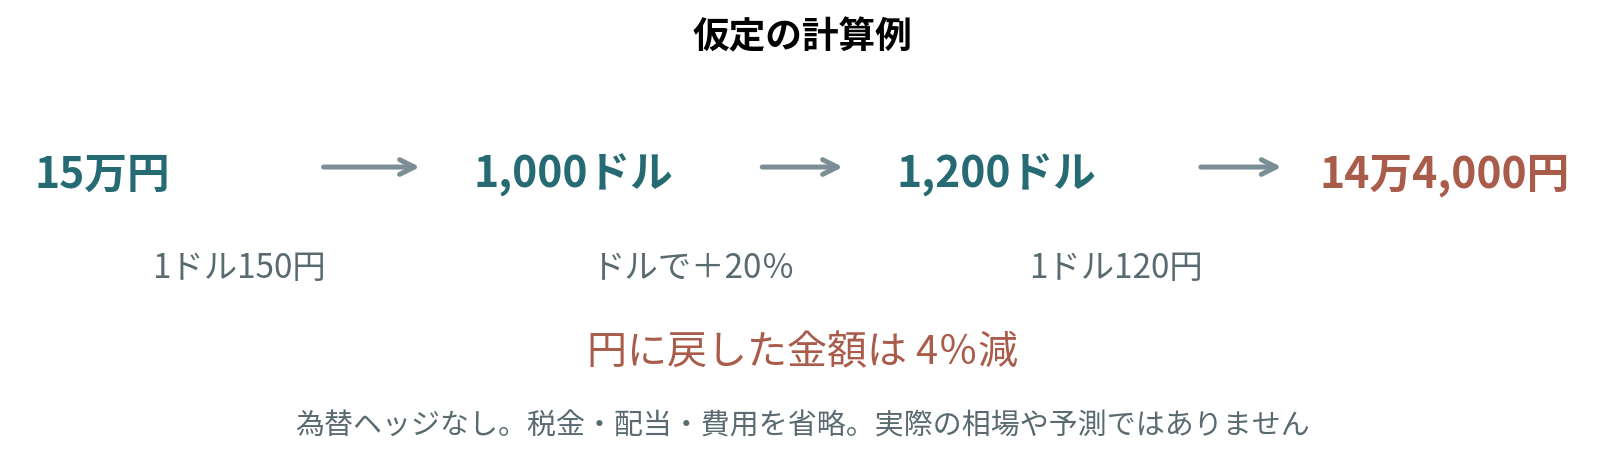
15万円 → 1,000ドル → 1,200ドル → 14万4,000円。これは仕組みを示す仮定の計算例です。実際の相場や予測ではなく、税金・配当・費用は省いています。
為替ヘッジなし。数値は独自計算。
逆に、円安が円換算額を押し上げることもあります。為替ヘッジをする商品は、その方法や費用によって結果が変わります。「米国株が何%上がった」という情報を見るときは、どの通貨で測っているかも一緒に確かめましょう。
過去の上昇を、自分の判断材料にする
株式の長期リターンには、企業が生み出す利益や配当、その再投資、投資家が将来に払う価格の変化などが関わっています。企業が成長していても、買ったときの価格や、その後の期待の変化によって、投資の結果は変わります。この点は業績と株価の関係の記事でも整理しています。
長期の記録を読んだあとに、自分の条件も並べてみます。
・このお金は、いつ、何のために使うのか
・大きく下がったとき、予定した支出を別のお金で賄えるか
・一つの会社、業種、国に偏りすぎていないか
・配当、物価、為替、税金や費用を含めて考えているか
分散は一部のリスクを抑える方法ですが、損失をなくす保証はありません。使う時期が近いお金には、値上がりを待つ時間が短いという条件もあります。[7]
米国株の長期の上昇は、投資を考えるうえで重要な記録です。その記録には、増えなかった期間や、大きく減った時期も含まれています。終点の高さだけでなく、途中の下落、測り方、自分が待てる時間まで見ると、チャートを判断材料として使いやすくなります。
※本記事は過去の市場データと基本的な考え方を説明するものです。特定の商品や売買時期を勧めるものではなく、将来の利益や元本を保証するものでもありません。
出典
[1] UBS「Global Investment Returns Yearbook 2026」公表資料 および同ページのPublic Summary、p.7。統計の終点は2025年末。
[2] Dimson・Marsh・Staunton「Long-Term Asset Returns」、Financial Market History(2016)、本文p.3。DMS系列の配当再投資を含む算定方法。
[3] SPDR S&P 500 ETF Trust、2010年目論見書(SEC掲載)、pp.8、76。2009年12月31日までの10年、S&P 500 Index欄。
[4] S&P U.S. Indices Methodology(2026年7月)、pp.4、12、17–18、21。
[5] Federal Reserve History「The Great Recession」、2013年11月22日時点の解説。
[6] S&P Dow Jones Indices「Market Attributes: Index Dashboard」2013年3月28日。当月の最高値更新を確認。高値からの期間は[5]と合わせて整理。
[7] 米SEC Investor.gov「Asset Allocation and Diversification」。
[8] S&P Dow Jones Indices「S&P 500」。算出開始日は1957年3月4日。開始前の掲載データは仮定に基づく遡及計算と説明。
資料確認日:2026年10月19日(日本時間)