インフレと購買力の関係から、現金・株式・不動産の役割を整理します。物価が上がるときに、資産の何を見ればよいのかを考える記事です。
口座には、去年と同じ100万円がある。それでも、買い物や旅行に使える余裕が小さくなったと感じることがあります。
その理由の一つが、物価の上昇です。お金を考えるときには、残高だけでなく「そのお金で何を買えるか」も見る必要があります。
この記事では、インフレをきっかけに、現金・株式・不動産の役割を整理します。読み終えたときに確かめたいのは、「何が上がりそうか」だけでなく、自分のお金をいつ、何に使うのかです。
同じ100万円でも、買える量は変わる
モノやサービスの価格が全体として継続的に上がることを、インフレといいます。お金で買えるモノやサービスの量を表す言葉が「購買力」です。
仮に、いま100万円で買えるものの価格が、毎年2%ずつ上がるとします。同じものを20年後に買うために必要なお金は、約148.6万円になります。
一方、利息も運用益もなく、100万円をそのまま持っていたらどうでしょう。残高は100万円ですが、20年後の購買力を現在のお金に換算すると、約67.3万円相当です。
計算は「100万円 ÷ 1.02の20乗」。口座から約32.7万円が消えるという意味ではありません。同じ100万円で買える量が、現在より少なくなるという意味です。
これは仕組みを説明する仮定で、将来の物価予測ではありません。預金に利息が付けば結果は変わり、実際には物価上昇率も一定ではありません。
出典:日本証券業協会「資産運用って、インフレ対策になるの?」(J-FLEC掲載)。数値例は本記事の独自計算です。
口座の残高と、現在の物価で換算した購買力(単位:万円)
| 時点 | 口座の残高 | 現在価格に換算した購買力 |
|---|---|---|
| いま | 100 | 100 |
| 10年後 | 100 | 82.0 |
| 20年後 | 100 | 67.3 |
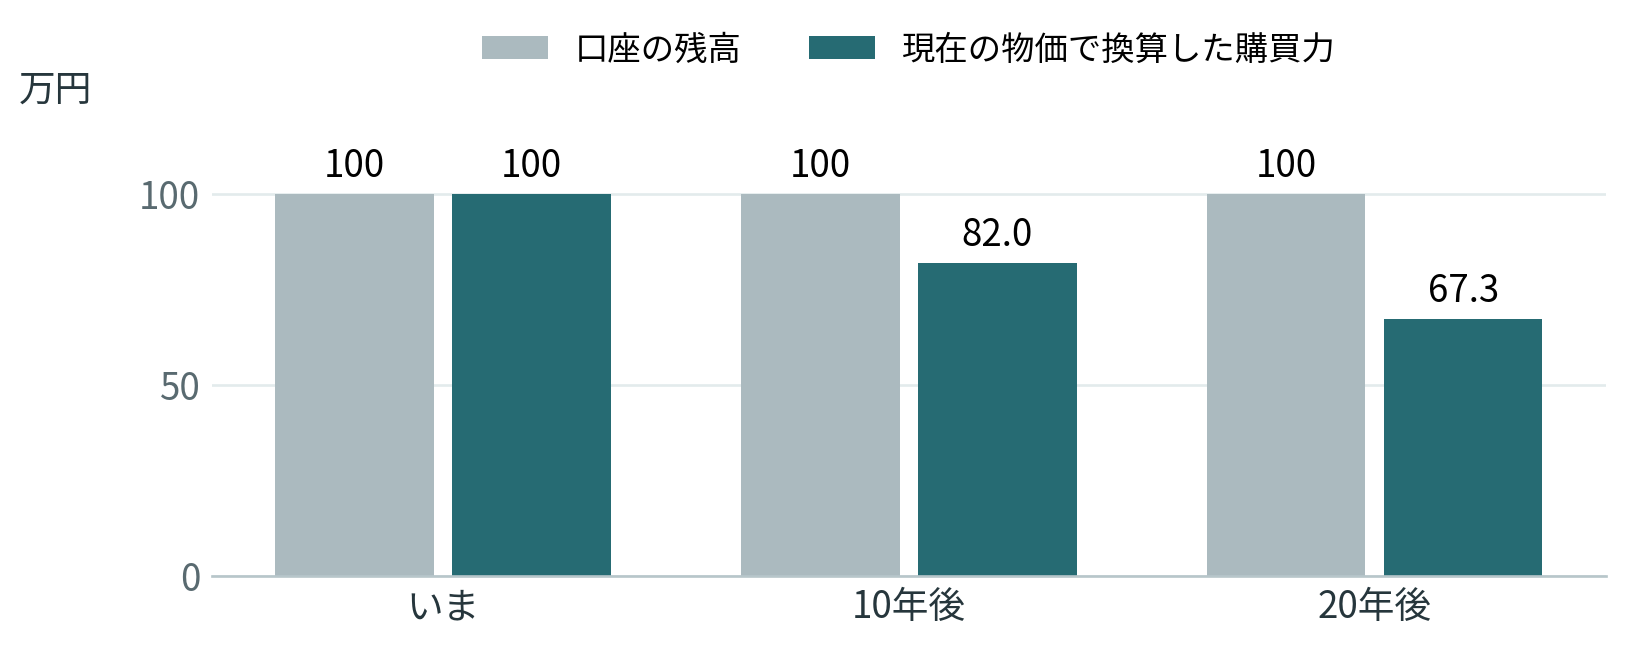
毎年2%の物価上昇が続き、利息・運用益がないという仮定です。預金商品の予測ではありません。数値は独自計算。
TRY THE NUMBERS
100万円の残高と、買える量を分けてみる
100万円を固定し、物価上昇率と年数を変えて確かめる計算図です。残高、現在価格に換算した購買力、同じ品物に将来必要な額は、それぞれ違う数字です。
100万円を固定 / 物価上昇率 年2% / 20年後
- 残高 A(将来の額面)
- 100.00万円
利息も支払いもないので、額面は100万円のままです。
- 現在価格に換算した購買力 A÷(1+r)n
- 67.30万円
20年後の100万円で買える量を、現在のお金の価値で表します。
- 同じ品物に将来必要な額 A×(1+r)n
- 148.59万円
いま100万円で買える同じ品物を、20年後に買うための額です。
購買力:100万円 ÷ 1.0220 / 必要額:100万円 × 1.0220
仮定の計算であり、将来の物価予測ではありません。物価上昇率が毎年一定とし、利息・運用益・税金・手数料・入出金は含めません。残高が減ったことを示す図ではありません。
入力はこの画面の計算だけに使い、外部へ送信・保存しません。Aは100万円、rは年ごとの物価上昇率、nは年数です。
「インフレ率が下がる」と「値段が下がる」は違う
仮に、ある買い物かごの価格が100から103になり、翌年に104.03になったとします。値上がり率は3%から1%へ下がっていますが、値段自体は上がっています。
ニュースで「物価上昇が鈍化した」と聞いても、以前の値段に戻ったとは限りません。「価格の水準」と「上がる速さ」を分けて読むと、数字を理解しやすくなります。
日本の消費者物価指数(CPI)は、家計が購入するさまざまなモノやサービスの価格の動きを、一定の購入割合でまとめた指標です。食費が多い家計、車をよく使う家計など、支出の組み合わせは人によって違うため、全国の数字と自分の実感がぴったり一致するとは限りません。
家計への影響を考えるときは、CPIとともに、自分の食費、住居費、光熱費などの変化も見てみましょう。支出が増えた理由が、値上がりなのか、買う量や内容の変化なのかも区別すると役立ちます。
出典:総務省統計局「消費者物価指数」、同「物価の実感と指数の違い」。100→103→104.03は説明用の仮定です。
価格指数:100 → 103(+3%)→ 104.03(+1%)
| 時点 | 価格指数 | 直前からの上昇率 |
|---|---|---|
| いま | 100 | 比較の起点 |
| 1年後 | 103 | +3% |
| 2年後 | 104.03 | +1% |
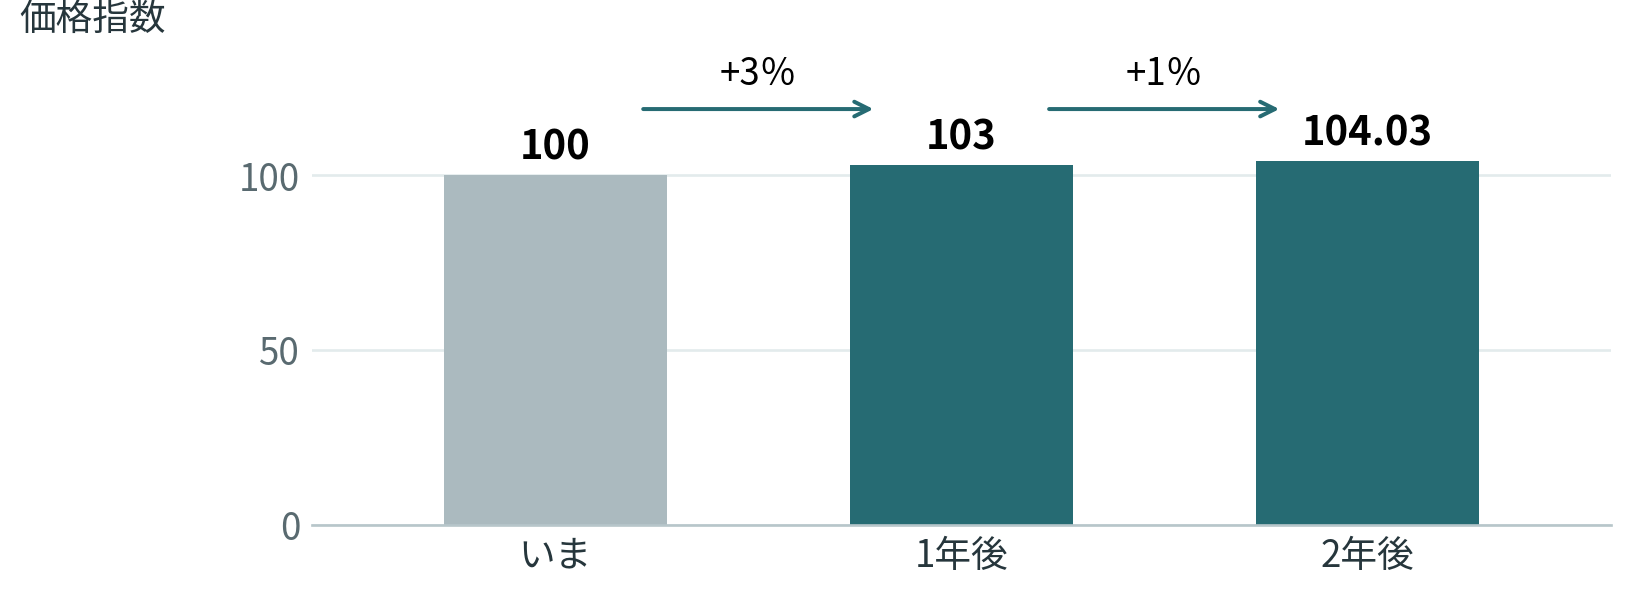
仕組みを説明する仮定です。日本のCPIの実績ではありません。値上がり率は3%から1%に下がっても、価格水準は上がっています。
日本の物価:2026年10月19日確認
この時点で最新の全国CPIは、2026年8月分(9月18日公表)です。前年の同じ月と比べて、総合は1.9%上昇、生鮮食品を除く総合は1.7%上昇、生鮮食品とエネルギーを除く総合は1.9%上昇しました。
これは8月の全国の物価を前年同月と比べた結果です。すべての商品の値上がり率でも、今後の上昇率の予測でもありません。全国9月分の公表予定は10月23日です。
運用で増えた金額も、物価と一緒に見る
資産の金額そのものの増減が「名目」の変化です。そこから物価の変化を考慮し、買える量がどれだけ変わったかを見るのが「実質」の変化です。
たとえば、資産が1年間で3%増え、同じ期間に物価が2%上がった場合、実質的な増加率は約0.98%です。「1.03 ÷ 1.02 − 1」で計算します。単純に差し引いた約1%は、近い値をつかむための目安になります。
この例では税金と費用を考えていません。実際の手取りを判断するには、それらも含める必要があります。資産価格が上がっても、費用や物価の上昇を考えると、使えるお金の増え方は小さくなる場合があります。
値動きと自分の利益を分ける考え方は、値動き・費用・利益を整理する記事につながります。
株式は、インフレにどう関わる?
株式は企業の持ち分です。企業が商品の値上げを実現し、売上や利益を伸ばせれば、株主が受け取る配当や株式の価値を支える材料になります。ただし、仕入れ、人件費、借入利息も増えれば、売上が増えても利益が減ることがあります。
また、インフレに対応して金利が上がると、企業の資金調達や株価の評価に影響します。物価が上がっている期間に、株価が下がることもあります。
ここで分けたいのが、「長期に企業の活動から収益を得て、購買力を保つことを目指す」と、「物価が急に上がったときに、株価もすぐ上がる」です。前者の役割が期待できても、後者は保証されません。
J-FLECの教材も、価格転嫁のしやすさによる違いと、インフレ時でも金利上昇や業績悪化で株価が下落する可能性を説明しています。
出典:J-FLEC「これであなたもひとり立ち」指導書・株式の長所と短所
企業の利益と株価が同じようには動かない理由は、業績と株価の関係を扱う記事で確認できます。
不動産は、値段・家賃・費用・借入を分ける
不動産にも、物価上昇に伴って賃料や資産価格が上がる可能性があります。しかし、契約条件や地域の需要によっては、家賃をすぐに上げられません。修繕費や管理費が増えたり、空室が生じたりすれば、手元に残るお金は減ります。
金利が上がると、借入の負担や買い手の購入余力にも影響します。不動産に投資するREITについても、JPXは、賃貸市場や金利環境によって価格が下がったり、分配金が減ったりする可能性を示しています。
出典:JPX「REITの概要・投資の際の注意事項」、同「賃料増額と金利負担の関係」
借入がある場合は、金利の種類も重要です。全期間固定金利なら、市場金利が上がっただけで契約の借入金利は上がりません。変動金利では金利見直し、期間固定では固定期間の終了、借り換えでは新しい条件が負担に影響します。
物価が上がれば、一定額の借金を物価で調整した大きさは小さくなります。それでも、返済に回せる収入や家賃が増えるとは限りません。「インフレだから借金が楽になる」と決めつけず、毎月の入金と支払いを確かめる必要があります。
不動産の値上がり、会計上の利益、返済後に残る現金は別のものです。利益と現金を分ける記事も、その確認に役立ちます。
単位:万円/年。受取家賃から運営費・元利返済を差し引く架空例。
| 項目 | 条件変化前 | 条件変化後 |
|---|---|---|
| 受取家賃 | 120 | 126 |
| 運営費 | −30 | −36 |
| 元利返済 | −60 | −66 |
| 手残り(税引き前) | 30 | 24 |
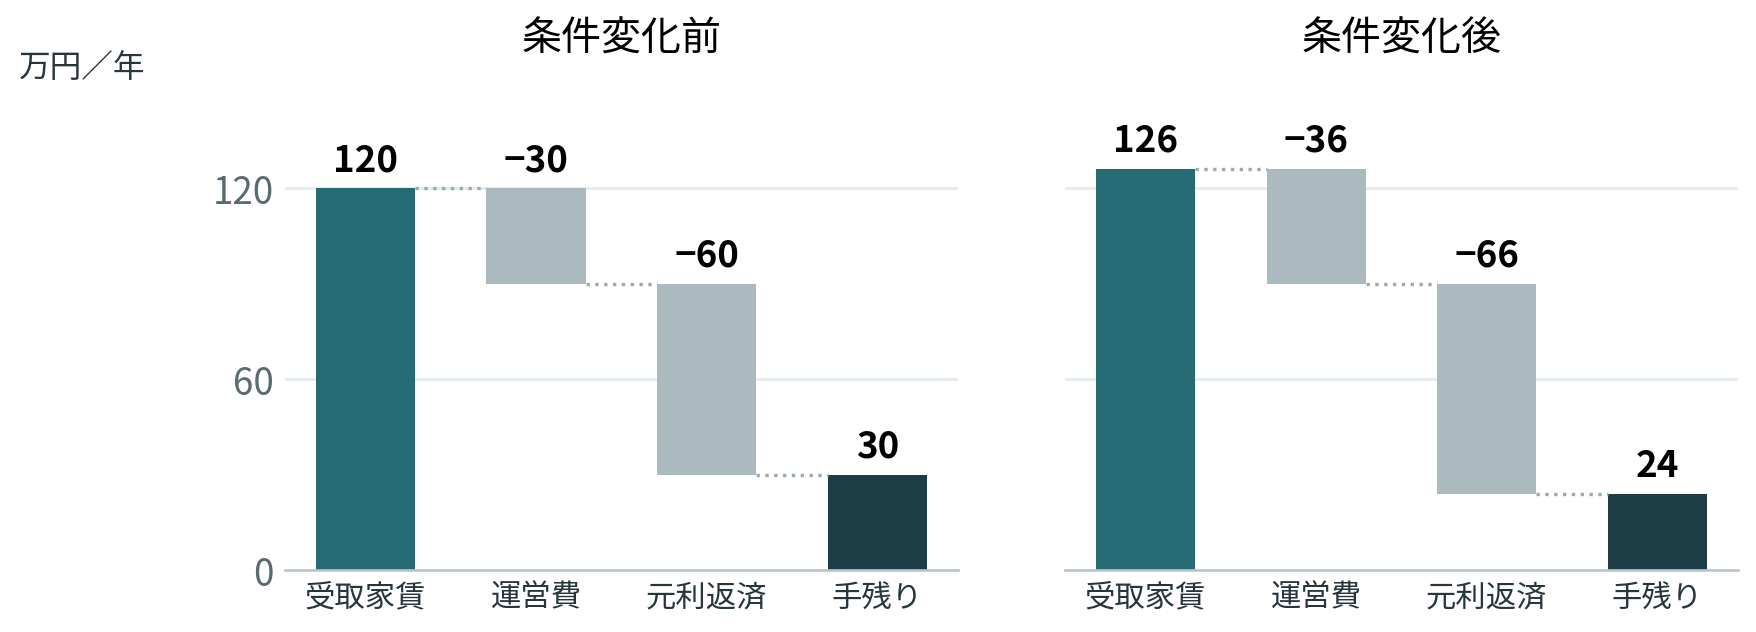
金利見直し等で返済額が増えた場合の架空例です。手残りは税引き前。元利返済には元金を含み、会計上の費用とは異なります。空室・大規模修繕・売買費用・税金等は別途考慮が必要です。実際の家賃・費用・返済額が同率で変わるとは限りません。
現金にも、使うときに備える役割がある
インフレで購買力が低下する可能性があっても、すべてのお金を投資に回せばよいわけではありません。近い時期に使うお金や急な出費に備えるお金には、必要なときに支払えることが大切です。
株式や不動産を持っていても、使いたい時期に価格が下がっているかもしれません。手元の現金や引き出せる預金は、その時点で資産を売らずに支払うための備えになります。
まず、いつ、何に、いくら使う予定なのかを書き出す。そのうえで、すぐ使えるお金と、長く運用できるお金を考える。長期の計画では、必要額を今日の値段だけで固定せず、物価が変わった場合も確かめておくとよいでしょう。
インフレを知ることは、特定の商品を急いで買うことに直結しません。残高、購買力、使う時期を一緒に見て、それぞれのお金に合う持ち方を考えるための出発点です。
次に読む:何の資産を、どのように保有しているかを整理する記事
本記事は金融の仕組みを理解するための一般的な情報です。数値例は仮定に基づき、特定の商品の購入や将来の利益を勧めたり保証したりするものではありません。